Facility Verification
Please verify the inmate's facility before purchasing.
This Publication is Restricted at this Facility.

Descripción
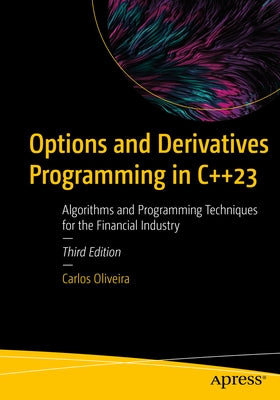
Este libro es una guía práctica para programadores que desean aprender cómo se utiliza C++ para desarrollar soluciones para el comercio de opciones y derivados en la industria financiera. Explora los principales algoritmos y técnicas de programación utilizadas en la implementación de sistemas y soluciones para el comercio de opciones y derivados. Esta edición actualizada presentará nuevos avances en el lenguaje y las bibliotecas de software C++, con un enfoque particular en el nuevo estándar C++23.
El libro comienza cubriendo las características del lenguaje C++ que se utilizan con frecuencia para escribir software financiero para opciones y derivados. Estas características incluyen la STL (biblioteca de plantillas estándar), plantillas genéricas, programación funcional y soporte para código numérico. Los ejemplos incluyen soporte adicional para funciones lambda con sintaxis simplificada, mejoras en la detección automática de tipos para plantillas, literales personalizados, módulos, expresiones constantes y estrategias de inicialización mejoradas para objetos C++. Este libro también proporciona ejemplos prácticos que cubren todas las herramientas y conceptos principales utilizados para construir soluciones funcionales para finanzas cuantitativas. Discute cómo crear aplicaciones eficientes y sin errores, aprovechando el conocimiento de la programación orientada a objetos y basada en plantillas. Cuenta con dos nuevos capítulos que cubren el backtesting de estrategias de opciones y el procesamiento de datos financieros. Introduce los temas cubiertos en el libro de una manera lógica y estructurada, con muchos ejemplos que los harán cobrar vida.
Opciones y programación de derivados en C++23 ha sido escrito con el objetivo de llegar a lectores que buscan un libro conciso, basado en algoritmos, que proporcione información básica a través de ejemplos bien dirigidos y soluciones listas para usar.
Lo que aprenderá
- Obtenga información sobre los desafíos fundamentales del mercado de opciones y derivados
- Domine las características del lenguaje C++ utilizado en la programación financiera cuantitativa
- Comprenda los algoritmos de finanzas cuantitativas para opciones y derivados
- Desarrolle algoritmos de precios basados en el modelo Black-Scholes y utilice métodos de ecuaciones binomiales y diferenciales
A quién va dirigido este libro
Desarrolladores profesionales con cierta experiencia en el lenguaje C++ y que deseen aprovechar esos conocimientos en el desarrollo de software financiero.Autor: Carlos Oliveira
Editorial: Apress
Publicado: 01/11/2023
Páginas: 299
Tipo de encuadernación: Tapa blanda
Peso: 1.24 libras
Tamaño: 10.00 alto x 7.00 ancho x 0.68 profundidad
ISBN13: 9781484298268
ISBN10: 1484298268
Categorías BISAC:
- Informática | Lenguajes | General
- Informática | Ciencias de la computación
- Informática | Programación | Algoritmos